
Italia, Regno Unito e Giappone da una parte; Francia, Germania e Spagna dall’altra. Due programmi strategici, due modelli industriali e un futuro ancora da definire per la difesa aerea europea.
La sesta generazione è già una questione geopolitica
Nessun governo costruisce un caccia per amore dell’ingegneria. Un velivolo di nuova generazione è una decisione politica con le ali: stabilisce chi vuole decidere da solo, chi accetta di dipendere da altri e per quanti decenni. Con l’F-47 americano avviato e con la Cina che, secondo il rapporto annuale del Pentagono, prova in volo due prototipi di sesta generazione, per l’Europa la domanda non è se muoversi, ma con chi.
Cambia anche l’idea di superiorità aerea. Per decenni è stata l’esito di un duello tra piattaforme; oggi si punta sulla rete: sensor fusion, dati fusi in tempo reale, velivoli con e senza pilota che si scambiano informazioni più in fretta di quanto un equipaggio possa dirle a voce. Il pilota resta a bordo, ma somiglia sempre più a un direttore d’orchestra che a un solista.
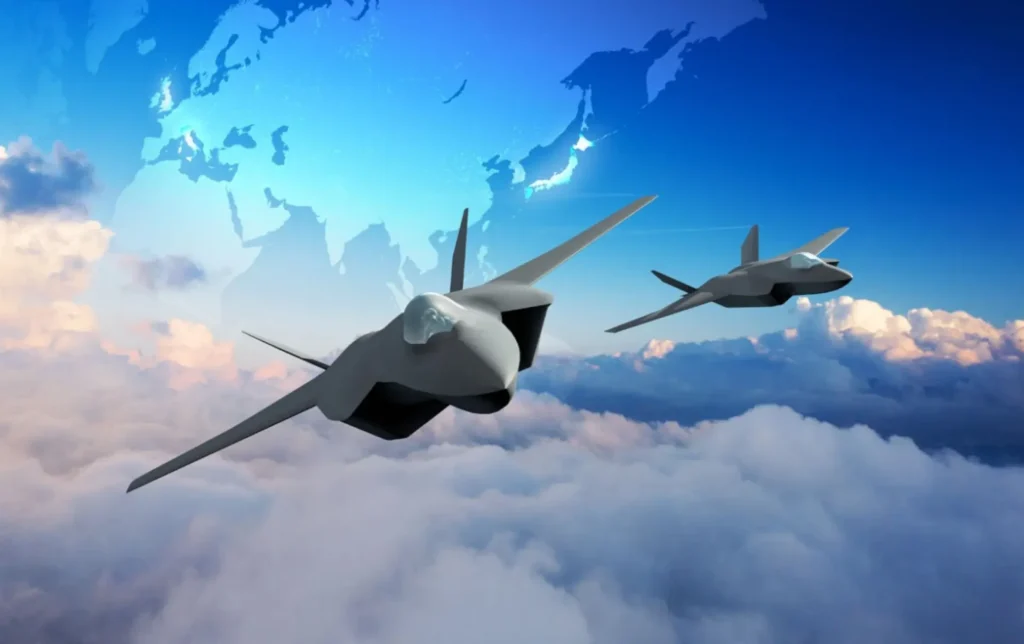
L’Europa si è presentata con due programmi e una sigla quasi in comune. Il Global Combat Air Programme (GCAP) riunisce Italia, Regno Unito e Giappone attorno a un caccia da schierare entro il 2035. Il Future Combat Air System (FCAS), nato dall’intesa franco-tedesca e poi allargato alla Spagna, puntava a un sistema operativo verso il 2040. Per aumentare l’equivoco, FCAS è stato a lungo anche il nome del sistema britannico attorno al Tempest.
Il confronto tra GCAP e FCAS riguarda però solo in parte gli aeroplani. Riguarda la capacità dell’Europa di sviluppare da sola tecnologie, competenze industriali e sistemi di combattimento di nuova generazione. A giugno 2026 uno dei due programmi ha perso il proprio caccia; l’altro entra nello sviluppo vero e proprio. La domanda che accompagna l’intero articolo è questa: l’Europa riuscirà a costruire una capacità industriale e tecnologica autonoma, oppure le rivalità nazionali finiranno per comprometterla?
GCAP: Italia, Regno Unito e Giappone uniscono le forze
Dalle origini del Tempest alla nascita del GCAP
Il Tempest nasce in Gran Bretagna nell’estate 2018, quando a Farnborough Londra presenta la propria Combat Air Strategy e il modello del futuro successore del Typhoon. L’Italia aderisce il 10 settembre 2019 con una dichiarazione d’intenti firmata al DSEI di Londra, poche settimane dopo la Svezia, che aveva siglato un memorandum a luglio. Il 21 dicembre 2020 Roma, Londra e Stoccolma firmano un memorandum trilaterale sul sistema britannico; la Svezia, però, si è poi sfilata per rivedere i propri piani.
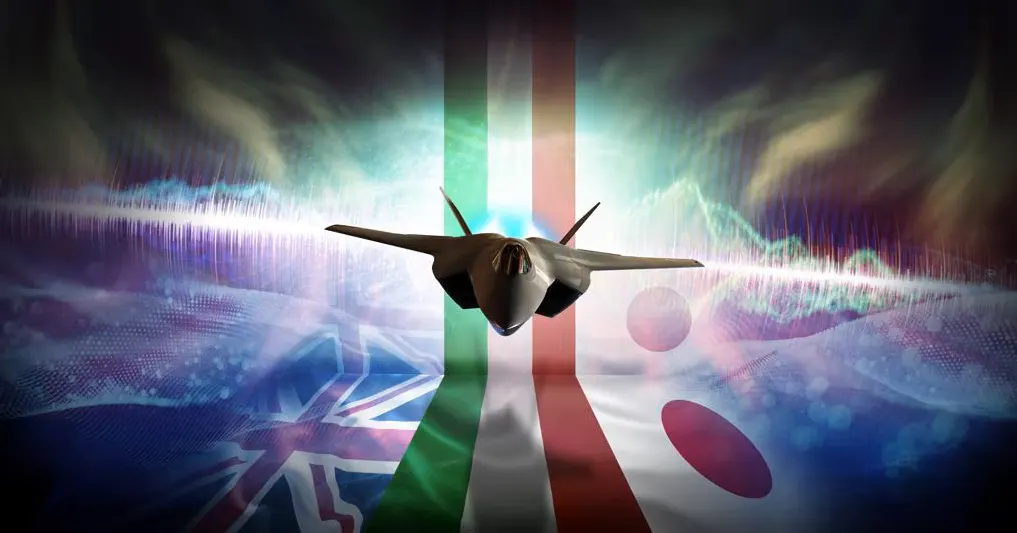
Il Giappone intanto portava avanti il programma F-X per sostituire gli F-2, con una cooperazione con Londra su motore e radar avviata a fine 2021. Il 9 dicembre 2022 i tre governi annunciano la fusione dei filoni: nasce il GCAP, con l’obiettivo del servizio operativo nel 2035. La distinzione va tenuta ferma: Tempest è il programma britannico originario, GCAP è quello trilaterale che lo ha assorbito insieme all’F-X. Il 14 dicembre 2023, a Tokyo, Guido Crosetto, Minoru Kihara e Grant Shapps firmano la convenzione che istituisce il GCAP International Government Organisation (GIGO), con sede nel Regno Unito.
La struttura industriale
L’impianto industriale è stato costruito con la pazienza di un condominio che scrive il regolamento prima di litigare. Nel dicembre 2024 BAE Systems, Leonardo e Japan Aircraft Industrial Enhancement Co. (JAIEC) firmano l’accordo per una joint venture; il 20 giugno 2025 nasce ufficialmente Edgewing, con sede a Reading, dove ha casa anche il GIGO. I tre soci hanno quote uguali. Edgewing è il contraente principale e l’autorità di progetto del velivolo, ruolo che manterrà per l’intera vita operativa.
Sopra l’industria c’è la governance pubblica. La GCAP Agency, braccio esecutivo del GIGO guidato da Masami Oka, agisce per conto dei tre governi, mentre un comitato direttivo con rappresentanti dei tre Paesi ne definisce indirizzo e controllo. Ad aprile 2026 è arrivato il primo contratto internazionale, da 686 milioni di sterline; il 3 luglio il secondo, da 4,6 miliardi di sterline per 18 mesi, che porta il programma fino alla fine del 2027 e lo sposta dalla fase di concetto e valutazione a quella di progettazione e sviluppo. Sotto Edgewing lavorano due consorzi: GCAP Electronics Evolution (G2E), nato a settembre 2025 con Leonardo, Leonardo UK, ELT Group e Mitsubishi Electric per sensori e comunicazioni, e quello per energia e propulsione, guidato da Rolls-Royce con Avio Aero e IHI.
Le tecnologie della sesta generazione
Un’avvertenza: di ufficiale c’è molto meno di quanto i render lascino pensare. Le fonti aziendali descrivono un sistema di sistemi su cinque domini (aria, terra, mare, spazio e cyber), con il caccia come piattaforma centrale collegata ad altri sistemi con e senza pilota, e un’infrastruttura di comando e comunicazione basata su intelligenza artificiale, calcolo ad alte prestazioni, combat cloud e collegamenti dati resistenti agli attacchi informatici. Il trattato parla di un caccia stealth. Prestazioni, segnatura radar, autonomia e carico bellico non sono stati pubblicati, e chi cita cifre precise le sta inventando.
Il cuore dichiarato del progetto è la sensoristica integrata: già nel 2023 la linea indicata era passare da sensori separati a un sistema unico di rilevamento, fusione dei dati e autoprotezione. Il consorzio G2E si occupa di sensing integrato, effetti non cinetici (la guerra elettronica, per i non addetti) e comunicazioni. Il radar AESA è ormai la base di qualsiasi sensore di questa classe, ma architettura e specifiche del radar GCAP non sono pubbliche; lo stesso vale per il supporto decisionale con intelligenza artificiale, che è un obiettivo dichiarato e non una capacità dimostrata.
La scelta della propulsione
Sulla propulsione si sa soprattutto il metodo. Il 20 luglio 2026, a Farnborough, il consorzio Rolls-Royce, Avio Aero e IHI ha completato revisioni di progetto che avvicinano il dimostratore del motore alle prove a terra; non è il propulsore definitivo, serve a collaudare architettura, strumenti e processi. Il nome ufficiale, power and propulsion system, è eloquente: il motore di un caccia moderno è anche la centrale elettrica che alimenta radar, guerra elettronica e calcolo, e la gestione del calore è il banco di prova di ogni fusoliera furtiva.
Come il GCAP risolverà il problema non è documentato. Quanto ai droni, il programma è pensato per operare con velivoli senza pilota, ma tipi e ruoli dei collaborativi non risultano definiti nei documenti ufficiali consultati. Per ridurre i rischi i partner usano un dimostratore volante britannico, con prove previste tra 2027 e 2028, e un Boeing 757 trasformato in laboratorio volante, battezzato Excalibur.
FCAS: il progetto europeo entra in crisi
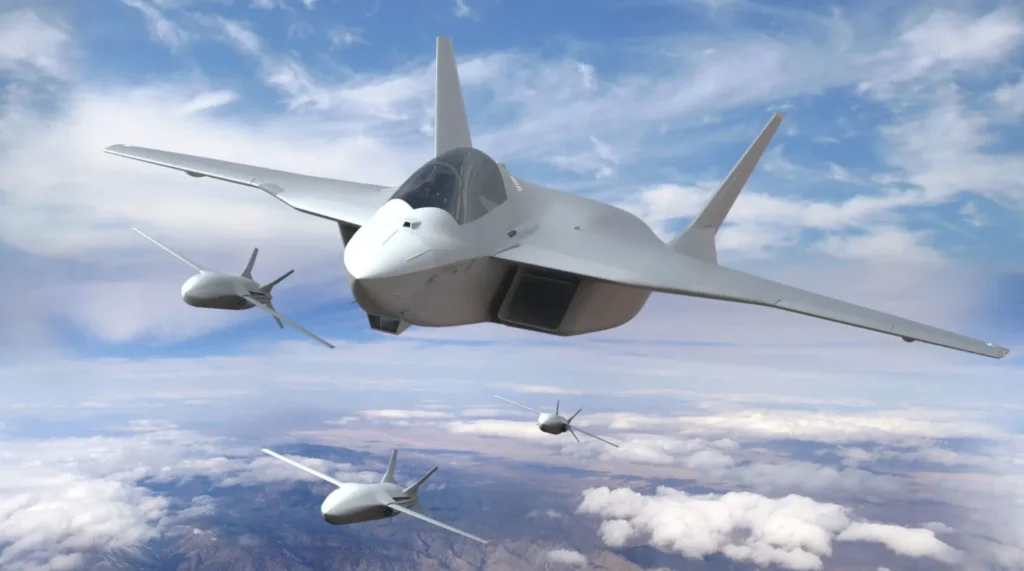
La nascita del Future Combat Air System
Il FCAS nasce nel 2017 con l’impegno franco-tedesco per un caccia di nuova generazione; l’accordo di cooperazione arriva nel 2018 e nel 2019 la Spagna entra come terzo partner.
Il concetto è quello di System of Systems: l’unità di misura della potenza aerea non è più il singolo velivolo, ma l’insieme di piattaforme e reti. Nel linguaggio del programma si chiama Next Generation Weapon System e ha tre componenti: il New Generation Fighter (NGF), cioè il caccia con pilota; i remote carrier, velivoli senza pilota; il combat cloud, la rete che connette tutto. A questi si aggiungeva il motore, di Safran, MTU e ITP.
Dassault guidava l’NGF, Airbus remote carrier e cloud, Indra i sensori. L’obiettivo era sostituire Rafale ed Eurofighter di Francia, Germania e Spagna da circa il 2040. La distinzione serve ancora: NGF è il caccia, FCAS è l’intero sistema, e come vedremo non è morto tutto insieme.
Le divergenze industriali
La frattura non è stata tecnologica. Dassault, forte di decenni di esperienza nella costruzione di caccia completi, ha rivendicato il ruolo di architetto dell’NGF; Airbus, che rappresentava industria tedesca e spagnola, difendeva un’impostazione paritaria. L’amministratore delegato di Dassault, Éric Trappier, ha sostenuto che il nodo fosse la governance e non la spartizione del lavoro. Dietro la leadership di progetto c’erano questioni concrete: chi decide le scelte tecniche, a chi vanno le responsabilità industriali, a chi appartiene la proprietà intellettuale, quanto know-how passa da un partner all’altro.
A complicare le cose c’erano requisiti nazionali non coincidenti. La Francia deve poter portare armi nucleari e ha esigenze di impiego da portaerei; la Germania ha un profilo diverso, e Merz ha spiegato che il problema non è tanto politico quanto di requisiti. Se i requisiti divergono, il caccia comune diventa un compromesso che scontenta tutti: per questo Airbus si è detta pronta, a febbraio 2026, a sostenere una soluzione a due velivoli se i governi l’avessero chiesta, ipotesi che avrebbe probabilmente incontrato l’opposizione di Dassault.
La crisi e le sue conseguenze
A febbraio 2026 Merz dice apertamente che sul caccia il programma non avanza. A maggio l’NGF è ancora nella fase 1B, senza un accordo per passare alla fase 2 e al dimostratore in scala reale. L’8 giugno diverse testate riferiscono che Parigi e Berlino hanno deciso di chiudere la parte con pilota, con una decisione che sarebbe maturata dal lato tedesco; il 9 giugno, all’apertura dell’ILA di Berlino, Merz lo annuncia . L’accuratezza conta: il FCAS non è stato cancellato per intero, è stato privato del suo caccia.
Francia e Germania hanno confermato la prosecuzione del combat cloud e, secondo ricostruzioni riassuntive, anche dei remote carrier, con Airbus alla guida e Indra a capo del pilastro sensori. Il destino del motore comune resta da chiarire: a giugno la sopravvivenza di droni e motori indipendentemente dal caccia era definita incerta. Sul piano industriale, l’11 giugno Airbus, Indra, GMV, Oesia, ITP Aero e Sener hanno offerto alla Difesa spagnola le proprie capacità per sviluppare un’alternativa.
Dopo la crisi: quali prospettive per Francia, Germania e Spagna?
La Francia ha scelto la via nazionale. Il 14 ottobre 2026, davanti alla commissione Difesa dell’Assemblea nazionale, il capo di stato maggiore dell’Armée de l’Air et de l’Espace, Jérôme Bellanger, ha indicato nell’Avion de Combat du Futur (ACF) il programma per succedere al Rafale, con missioni convenzionali entro il 2040 e cooperazioni esterne solo se non strutturali.
Il 23 ottobre Trappier ha ribadito che Dassault potrebbe far volare un dimostratore entro il 2031, se il contratto di sviluppo arriva in fretta; un requisito formale, però, non è ancora emerso. Una partnership con l’India è un’ipotesi riportata dalla stampa, non un accordo.
Sul resto il quadro è più confuso. La Germania investe già in velivoli collaborativi senza pilota con Airbus e Helsing. Per il caccia, i documenti interni del ministero riferiti da Politico preferirebbero una collaborazione con Svezia e Spagna all’adesione al GCAP; Airbus e Saab dialogano da almeno sei mesi, secondo fonti citate da Reuters, e Spagna e Germania hanno concordato un incontro tecnico a margine dei ministri della Difesa Ue. Il piano iniziale di un’alternativa a guida tedesca con Airbus e Indra, secondo il Financial Times, è stato lasciato cadere. Gli accordi ufficiali sono dunque pochi: la prosecuzione di combat cloud e remote carrier. Il resto, dall’asse Airbus-Saab al ruolo della Spagna, è fatto di indiscrezioni, documenti riferiti dalla stampa e dichiarazioni politiche.
GCAP e FCAS a confronto: due filosofie industriali e tecnologiche
I due programmi non sono nello stesso stato. Il GCAP ha un trattato, un’agenzia governativa, un contraente principale operativo e due contratti internazionali firmati; il FCAS ha un’architettura, anni di lavoro e un caccia in meno. Sul piano industriale il GCAP ha scelto una società comune con quote uguali e un’unica autorità di progetto, rinunciando ai feudi nazionali in cambio di una catena di comando chiara. Il FCAS ha provato la strada opposta, un capofila per pilastro, con un equilibrio che richiedeva accordo continuo tra due aziende concorrenti. Il primo modello porta il conflitto dentro la società comune, dove si può gestire; il secondo lo lascia tra rivali, dove si accumula. È una lettura analitica, non una sentenza.
Tabella 1. Confronto sintetico fra GCAP e FCAS (basato solo su informazioni pubbliche)
Voce | GCAP | FCAS (stato al 3 novembre 2026) |
|---|---|---|
Paesi partecipanti | Italia, Regno Unito, Giappone; Canada osservatore dal 21 luglio 2026. | Francia, Germania, Spagna. |
Struttura industriale | Edgewing (BAE Systems, Leonardo, JAIEC, quote uguali); consorzi G2E e propulsione. | Dassault, Airbus, Indra capofila dei pilastri; motore Safran-MTU-ITP; NGF chiuso. |
Requisiti operativi | Definiti dai tre governi tramite il GIGO; non pubblicati. | Divergenti tra Francia (capacità nucleare, imbarco) e Germania. |
Architettura del sistema | Sistema di sistemi su cinque domini, caccia come piattaforma centrale. | NGF + remote carrier + combat cloud; oggi senza NGF. |
Tecnologie previste | Sensori integrati, guerra elettronica, AI, combat cloud, datalink; dettagli non pubblici. | Combat cloud e remote carrier; motore da chiarire. |
Tempistiche | Servizio dal 2035; dimostratore volante britannico 2027-2028. | NGF previsto dal 2040 (terminato); calendario del resto non definito. |
Governance | Trattato 2023, GIGO e GCAP Agency, Edgewing. | Accordi tra governi con guida del NGF contesa; in revisione. |
Prospettive di esportazione | Apertura dichiarata a partner affini; nessun accordo di export pubblico. | Non definite; la Francia sviluppa l’ACF a livello nazionale. |
Il punto che la tabella non mostra è che nessuno dei due progetti ha mai avuto al centro un aeroplano isolato. Il caccia di sesta generazione è il nodo di una rete: sensori a bordo e a terra, velivoli con e senza pilota, armi, collegamenti dati, comando e controllo. Il combat cloud del FCAS era pensato per integrare anche Rafale ed Eurofighter aggiornati, e il GCAP parla di un sistema di sistemi su cinque domini. Un velivolo senza rete è un telefono senza copertura: elegante, costoso e muto.
L’industria italiana: il ruolo strategico di Leonardo
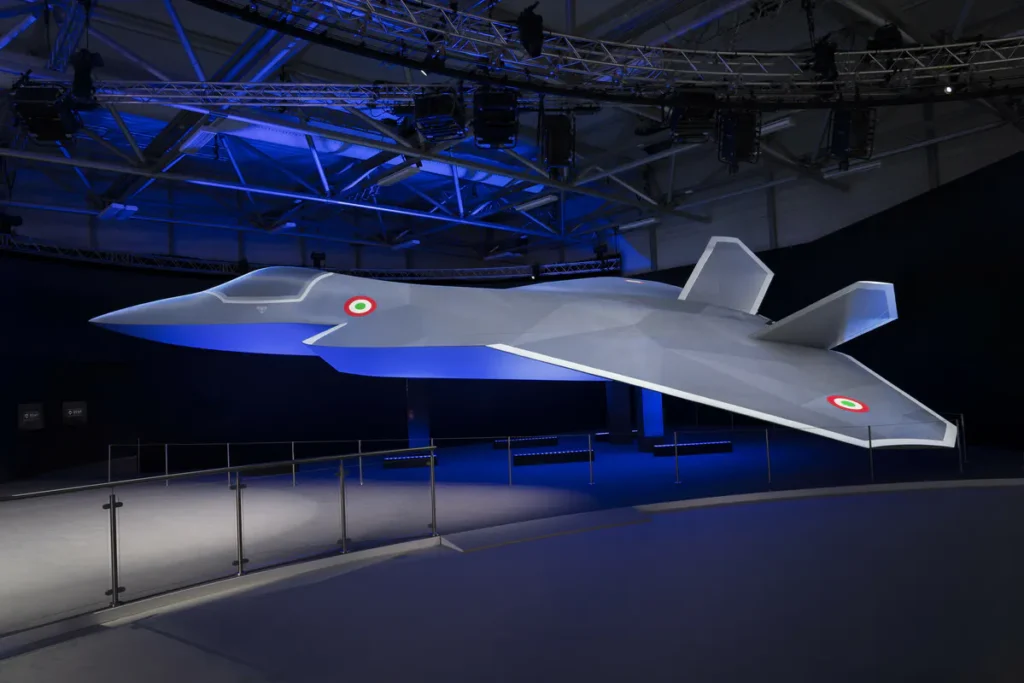
Leonardo GCAP: contributi e competenze
Leonardo è uno dei tre soci di Edgewing e dichiara oltre 750 persone impegnate nel programma tra ingegneria e gestione. Le attività sono distribuite in quattro aree di business: velivoli, elettronica, cyber e sicurezza, aerostrutture. Più della metà dei cento dottorati avviati con università italiane contribuirà al programma. Accanto a Leonardo operano Avio Aero per la propulsione, Elettronica (ELT Group) per la guerra elettronica e MBDA Italia. A queste realtà si affianca una filiera di università, centri di ricerca, PMI e start-up.
Le competenze dell’industria aerospaziale italiana non nascono dal nulla. Avio Aero fa parte del consorzio che produce il motore EJ200 dell’Eurofighter Typhoon. Elettronica ha invece lavorato ai sistemi di autoprotezione del caccia europeo. Inoltre, Torino-Caselle ospita l’assemblaggio finale degli Eurofighter italiani. Il 9 ottobre 2026 ha aperto a Torino Edgewing Italia, il primo sito nazionale della società. A regime impiegherà circa mille persone, a cui si aggiungono oltre mille dipendenti Leonardo impegnati nelle attività dei partner. Sono numeri dichiarati dall’azienda. L’impatto effettivo dipenderà dai tempi e dalla distribuzione del lavoro.
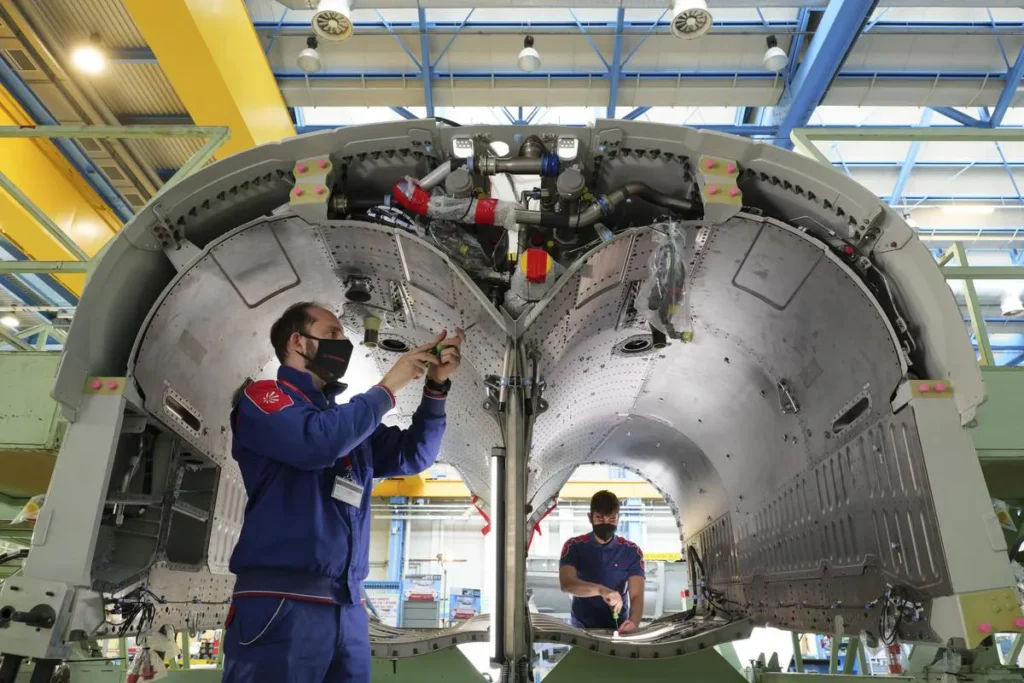
Il peso politico dell’Italia nel programma GCAP deriva però dalla sua posizione nel progetto. Partecipare alla definizione dell’architettura significa decidere quali interfacce, standard e dati dovranno essere utilizzati. Chi definisce l’architettura stabilisce anche le regole per i partner che arriveranno in seguito, che si tratti della Germania o del Canada. Per l’Italia significa essere co-progettista del sistema e non soltanto fornitore di sottosistemi. Significa anche avere voce nella governance attraverso il GIGO.
Opportunità e rischi
I rischi sono altrettanto concreti, e ne vedo quattro. Il primo è la dipendenza dai partner: sede di Edgewing e del GIGO è nel Regno Unito, e un’analisi del BISI ha indicato che la tenuta del programma dipende dalla capacità britannica di assicurare finanziamenti sostenibili; Londra ha poi impegnato 8,6 miliardi di sterline in quattro anni nel piano investimenti di difesa di giugno 2026. Il secondo è la ripartizione del lavoro: un nuovo socio costringerebbe a riaprire contratti e responsabilità già assegnati. Il terzo sono i costi: non risulta pubblicato un dato complessivo ufficiale, e i programmi di questa classe raramente rispettano i preventivi iniziali. Il quarto è la sostenibilità: progettare è la parte più visibile, ma produrre, aggiornare e sostenere un caccia per decenni richiede commesse stabili.
La Germania potrebbe entrare nel GCAP?
Al 3 novembre 2026 la risposta documentata è: se ne parla, ma nulla è deciso. Il 4 ottobre Politico ha riferito, citando funzionari britannici e tedeschi e documenti interni di Berlino, di colloqui esplorativi avviati da Londra; il ministero della Difesa tedesco ha confermato soltanto contatti di coordinamento iniziali sui requisiti di un sistema di sesta generazione, aggiungendo che la decisione avrebbe una dimensione politica.
A metà ottobre il premier britannico Andy Burnham ha detto di aver comunicato al cancelliere la disponibilità di Londra. Il 28 ottobre, a Tokyo, Merz ha confermato che Berlino sta valutando un ruolo, ha osservato che le discussioni sulla ripartizione del lavoro tra i partner attuali sono già avanzate e ha avvertito che la decisione potrebbe non arrivare entro l’inizio del 2027, come auspicato dal Giappone.
Le motivazioni di Berlino sono leggibili: un programma già avanzato è più sicuro di uno da inventare, e una Luftwaffe senza erede dell’Eurofighter è un problema politico. Airbus si è detta aperta a partnership che garantiscano all’industria tedesca, spagnola ed europea una partecipazione sostanziale e paritaria; il 26 ottobre il Financial Times ha riferito di un incontro esplorativo con BAE Systems, che BAE ha definito di routine, con droni collaborativi e combat cloud tra i temi possibili.
Gli ostacoli sono altrettanto leggibili. I documenti riferiti da Politico segnalano dubbi sulla coerenza del GCAP con i requisiti tedeschi, sulla possibilità di ottenere una quota equa in un programma già ripartito e sui rapporti con BAE; il Giappone, secondo un’analisi, teme che un nuovo socio rallenti il calendario del 2035; qualunque ingresso richiederebbe il consenso di tutti e tre i governi.
Un nuovo partner è auspicabile ma…
Per la governance gli effetti non sarebbero neutri: un quarto socio con peso industriale paragonabile metterebbe in discussione l’equilibrio a tre su cui Edgewing è costruita. Roma ha mostrato apertura: il ministro Crosetto già alla fine del 2025 ammetteva un ingresso futuro, e l’amministratore delegato di Leonardo, Lorenzo Mariani, ha detto al Financial Times che l’Italia sarebbe aperta. Un’adesione piena resta un’ipotesi; le formule intermedie, come produzione, droni, combat cloud e moduli specifici, sono quelle di cui si discute, ma nessuna è stata concordata.
La vera sfida: l’Europa può permettersi più programmi di sesta generazione?
La domanda scomoda è economica prima che industriale. Le cifre pubbliche non sono confrontabili tra loro, perché riferite a perimetri e orizzonti diversi, ma danno un ordine di grandezza: per l’intero FCAS la stampa ha citato una stima di circa 100 miliardi di euro; il GCAP si misura finora in tranche, 686 milioni di sterline e poi 4,6 miliardi per i primi diciotto mesi, oltre agli impegni nazionali come gli 8,6 miliardi di sterline del Regno Unito su quattro anni.
Troppi programmi, pochi clienti?
Un mercato nazionale, preso da solo, raramente basta ad ammortizzare un sistema simile. I volumi necessari arrivano dai partner e dalle esportazioni. Qui la duplicazione diventa un problema. Se la difesa europea avrà il GCAP, l’ACF francese e forse un terzo progetto tedesco-svedese-spagnolo, i bilanci nazionali e i clienti esteri saranno contesi da tre offerte. Si tratta di un segmento che ne sostiene a fatica due.
È un’osservazione analitica, non un dato: nessuna fonte ufficiale quantifica il mercato. In questo scenario, la competizione tra aziende europee si sposta dai programmi ai clienti. Dassault, Airbus, BAE Systems e Leonardo finiranno per rincorrersi sugli stessi tavoli.
Interoperabilità e sovranità: il difficile equilibrio europeo
L’interoperabilità aggiunge un paradosso. I futuri sistemi dovranno comunicare tra loro e con l’F-35. La Germania conta sul caccia americano per la missione di condivisione nucleare NATO, mentre Italia, Regno Unito e Giappone lo impiegano già. Costruire reti di combattimento con standard diversi nello stesso cielo sarebbe una curiosa idea di sovranità.
A proposito: la sovranità non è un bene indivisibile. Si può esercitare il controllo su una parte del sistema, come un motore o un sensore, e dipendere da altri per tutto il resto. Il GCAP distribuisce questa sovranità tra tre partner. L’ACF la concentra in uno solo, al prezzo di un bilancio nazionale. Il FCAS ha invece mostrato quanto sia difficile dividere la sovranità senza dividere la leadership.
Gli accordi di cooperazione sono contratti di matrimonio: servono a scrivere in anticipo le regole del divorzio. Il FCAS è l’esempio di cosa succede quando si firma con molta speranza e poche clausole.
Il futuro della potenza aerea europea
Tre scenari, nessuna previsione.
Scenario 1: consolidamento del GCAP con i tre partner fondatori
Il GCAP procede con Italia, Regno Unito e Giappone, il Canada come osservatore e al più collaborazioni industriali limitate. Il vantaggio è la coerenza: il calendario del 2035 non viene toccato e la governance resta semplice. Il costo è dipendere da soli tre bilanci in una fase in cui le priorità di spesa cambiano. Per l’Europa continentale resterebbero la successione dell’Eurofighter tedesco da risolvere e il programma nazionale francese.
Scenario 2: ampliamento della cooperazione e nuovi partner
La Germania o altri Paesi entrano con formule che vanno da fornitore o produttore a partecipante allo sviluppo. L’ampliamento migliora le economie di scala e il peso politico del programma, ma obbliga a riaprire contratti e quote, con il rischio di ritardo che Tokyo dichiara di temere. Per l’industria italiana significherebbe una redistribuzione del lavoro e una governance più affollata: più volume, ma anche il rischio di diluire il proprio ruolo.
Scenario 3: frammentazione in programmi nazionali o regionali
L’Europa si divide tra GCAP, ACF francese e un’eventuale iniziativa tedesco-svedese-spagnola. Ciascuno mantiene sovranità sul proprio caccia, ma il continente affronta duplicazione degli investimenti, offerte concorrenti sul mercato internazionale e maggiori difficoltà di interoperabilità. Nessuno dei tre scenari è una previsione: ciascuno dipende da decisioni politiche che, al momento, non sono state prese.
Non basta progettare un nuovo caccia
La sfida della sesta generazione non consiste nel fare un aeroplano più veloce, più furtivo o più sofisticato, ma nell’integrare tecnologie, competenze, industrie, dottrine d’impiego e interessi nazionali. Il GCAP ha scelto di integrare prima i soggetti e poi il progetto, con trattato, agenzia e società comune; il FCAS ha provato a integrare il progetto sperando che i soggetti seguissero. Il primo approccio ha oggi un vantaggio misurabile in contratti firmati e in tempo; il secondo ha lasciato un’architettura e una lezione.
Il rischio per l’Europa è leggere l’esperienza del FCAS come un incidente tra due aziende anziché come un sintomo. L’industria sa fare aeroplani; meno ovvio è che i governi sappiano condividere la decisione. Finché chi paga e chi progetta non si accorda su chi ha l’ultima parola, ogni programma ripeterà lo stesso schema con partner diversi. Resta quindi una domanda concreta, a cui nessun comunicato stampa risponde: quale governo europeo sarà disposto, nei prossimi anni, a cedere a un partner l’ultima parola sul progetto del proprio caccia pur di avere un programma che esista davvero?
Fonti e approfondimenti
- GOV.UK, 14 dicembre 2023: Convenzione istitutiva del GCAP International Government Organisation e dichiarazione dei ministri
- GOV.UK, 21 luglio 2026: dichiarazione congiunta sul Canada osservatore del GCAP
- GOV.UK, 11 settembre 2019: Italy partners with the UK on Tempest
- Ministero della Difesa: dichiarazione congiunta sul GCAP e sul lancio di Edgewing
- Leonardo: pagina dedicata al Global Combat Air Programme
- BAE Systems, 20 giugno 2025: lancio della joint venture Edgewing
- anes, 3 luglio 2026: Edgewing awarded full international GCAP contract
- Airforce Technology, 13 aprile 2026: Edgewing wins £686m contract
- Aerospace Testing International, luglio 2026: Edgewing awarded £4.6bn
- Janes: Japan, UK and Italy form agency to oversee GCAP
- EDR Magazine, ottobre 2026: Edgewing opens its first site in Italy
- Startmag, luglio 2026: GCAP accelerates, i dettagli sul secondo contratto
- ADS Advance, ottobre 2026: UK open to Germany joining GCAP
- FlightGlobal, 9 giugno 2026: FCAS industrial spat causes termination of the NGF project
- Breaking Defense, giugno 2026: Franco-German-Spanish FCAS fighter program dead
- Defense News, 19 febbraio 2026: Airbus open to two-fighter option
- The War Zone, giugno 2026: Franco-German future fighter effort collapses
- AeroTime: Merz e i requisiti francesi e Trappier: Airbus non rispetta l’accordo FCAS
- Reuters, 11 giugno 2026: Airbus, Indra e altri offrono alla Spagna un’alternativa all’FCAS
- Breaking Defense: Germany and Sweden not discussing FCAS partnership